جریمه نداشتن بیمه نامه شخص ثالث
جریمه نداشتن بیمه نامه شخص ثالث چقدر است؟
مبلغ جریمه، کد تخلف، توقیف خودرو، جریمه دیرکرد و عواقب رانندگی بدون بیمه شخص ثالث
سلام به کاربران گرامی تست درایو 🌹
یکی از مدارک بسیار مهم هر خودرو و موتورسیکلت، بیمهنامه شخص ثالث معتبر است.
این بیمه فقط یک مدرک معمولی نیست؛ بلکه داشتن آن برای وسایل نقلیه مشمول قانون الزامی است و
تردد بدون بیمهنامه معتبر ممنوع محسوب میشود.
اگر بیمه شخص ثالث خودرو تمام شده باشد و بدون تمدید با خودرو تردد کنید، ممکن است علاوه بر
جریمه راهنمایی و رانندگی با توقیف خودرو و همچنین
جریمه دیرکرد بیمه مواجه شوید.

اگر در سایتها یا مطالب قدیمی مبلغ ۵۰ هزار تومان را برای جریمه نداشتن
بیمه شخص ثالث مشاهده کردید، توجه داشته باشید که این مبلغ مربوط به نرخهای قدیمی است.
در جدول فعلی جرایم رانندگی سال ۱۴۰۵، نداشتن بیمهنامه شخص ثالث معتبر
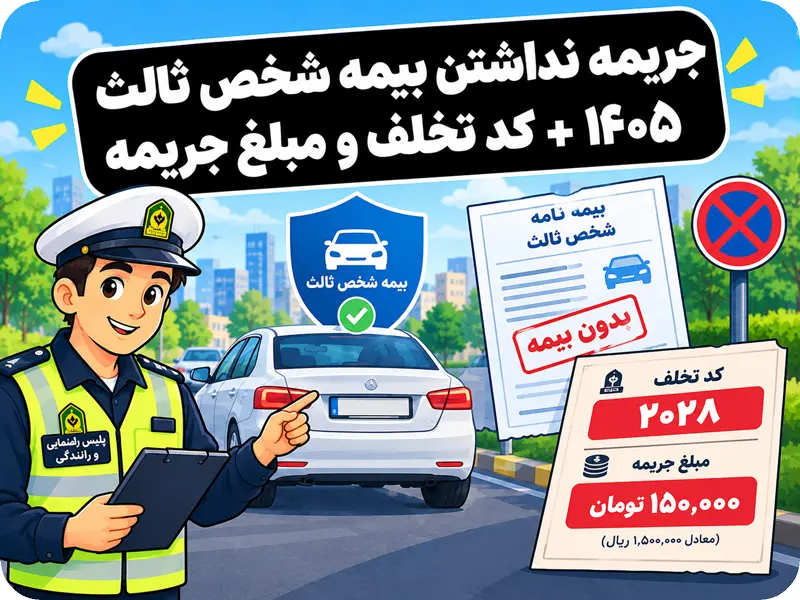
با کد تخلف ۲۰۲۸ و مبلغ ۱٬۵۰۰٬۰۰۰ ریال معادل ۱۵۰ هزار تومان
درج شده است.
۱۵۰ هزار تومان
۲۰۲۸
ممنوع است
در صورت احراز فقدان بیمه معتبر امکانپذیر است
آیا نداشتن بیمه شخص ثالث جریمه دارد؟
بله. نداشتن بیمهنامه شخص ثالث معتبر تخلف محسوب میشود و در سال ۱۴۰۵
برای آن جریمه نقدی در نظر گرفته شده است.
طبق جدول فعلی جرایم رانندگی، کد تخلف این مورد ۲۰۲۸ است و مبلغ جریمه
آن ۱٬۵۰۰٬۰۰۰ ریال، معادل ۱۵۰ هزار تومان تعیین شده است.
این مبلغ مربوط به جریمه راهور است و با جریمه دیرکردی که هنگام
تمدید بیمه شخص ثالث ممکن است از طرف بیمه دریافت شود، تفاوت دارد.
مبلغ جریمه نداشتن بیمه شخص ثالث در سال ۱۴۰۵
آیا رانندگی بدون بیمه شخص ثالث ممنوع است؟
بله. موضوع فقط پرداخت جریمه نیست. بر اساس قانون بیمه اجباری خسارات واردشده به شخص ثالث،
حرکت وسایل نقلیه موتوری زمینی بدون داشتن بیمهنامه موضوع قانون ممنوع است.
قانون همچنین دارندگان وسیله نقلیه را مکلف کرده است سند مربوط به بیمه را هنگام رانندگی
همراه داشته باشند و در صورت درخواست مأموران راهنمایی و رانندگی یا پلیس راه ارائه کنند.
اگر پلیس احراز کند وسیله نقلیه فاقد بیمهنامه معتبر شخص ثالث است، طبق قانون باید
وسیله نقلیه تا زمان ارائه بیمهنامه مربوط، در محل مطمئنی متوقف شود.
تاریخچه کوتاه بیمه شخص ثالث در ایران
بیمه شخص ثالث در ایران سابقه طولانی دارد. قانون بیمه اجباری مسئولیت مدنی دارندگان
وسایل نقلیه موتوری زمینی در مقابل شخص ثالث در سال ۱۳۴۷ تصویب شد.
در ادامه، قانون جدیدتر با عنوان
«قانون بیمه اجباری خسارات واردشده به شخص ثالث در اثر حوادث ناشی از وسایل نقلیه»
در سال ۱۳۹۵ تصویب شد که چارچوب فعلی بسیاری از مقررات بیمه شخص ثالث،
حقوق زیاندیدگان و وظایف نهادهای مرتبط را مشخص میکند.
چون حوادث رانندگی میتوانند خسارتهای سنگین مالی و بهخصوص خسارتهای بدنی ایجاد کنند.
هدف اصلی بیمه شخص ثالث این است که زیاندیدگان حوادث رانندگی در چارچوب قانون،
امکان دریافت خسارت داشته باشند.
اگر بیمه شخص ثالث نداشته باشیم چه اتفاقی میافتد؟
اگر اعتبار بیمه شخص ثالث خودرو یا موتورسیکلت تمام شده باشد و آن را تمدید نکرده باشید،
تردد با وسیله نقلیه میتواند پیامدهای مختلفی داشته باشد.
برای نداشتن بیمهنامه شخص ثالث معتبر، جریمه رانندگی اعمال میشود.
در صورت احراز فقدان بیمه معتبر، خودرو طبق مقررات تا زمان ارائه بیمهنامه متوقف میشود.
جدا از جریمه راهور، بابت مدت نداشتن بیمه نیز ممکن است جریمه بیمهای یا دیرکرد محاسبه شود.
قانون ارائه برخی خدمات مرتبط به وسایل نقلیه فاقد بیمهنامه را محدود کرده است.
جریمه دیرکرد بیمه شخص ثالث چیست؟
یک اشتباه رایج این است که رانندگان فکر میکنند همان مبلغ جریمه راهور، تمام هزینه
نداشتن بیمه است؛ در حالی که چنین نیست.
در قانون بیمه شخص ثالث، برای دارندگانی که از انجام بیمه اجباری خودداری میکنند،
مبلغی تحت عنوان جریمه بیمهای در نظر گرفته شده است. این مبلغ با جریمه تخلف رانندگی
تفاوت دارد و نحوه محاسبه آن تابع مقررات بیمه شخص ثالث است.
جریمه دیرکرد به نوع وسیله نقلیه و مدت تأخیر بستگی دارد و طبق قانون، مبلغ جریمه موضوع
بند «ب» ماده ۲۴ میتواند حداکثر معادل یک سال حق بیمه اجباری باشد.
بنابراین اگر بیمه شخص ثالث شما چند ماه است که منقضی شده، بهتر است تمدید آن را بیشتر
به تأخیر نیندازید؛ زیرا هزینه و دردسر ناشی از ادامه نداشتن بیمه میتواند افزایش پیدا کند.
آیا همراه نداشتن بیمهنامه هم با نداشتن بیمه فرق دارد؟
بله، این دو موضوع را نباید با یکدیگر اشتباه گرفت.
ممکن است خودرو بیمه شخص ثالث معتبر داشته باشد اما راننده هنگام رانندگی
نسخه بیمهنامه را همراه نداشته باشد. این وضعیت با خودرویی که اساساً بیمه معتبر ندارد،
یکی نیست.
قانون، همراه داشتن سند بیمه را هنگام رانندگی الزامی دانسته است؛ اما در مقررات اجرایی،
برای بررسی وضعیت بیمه امکان استعلام برخط نیز پیشبینی شده است.
بنابراین اگر بیمه معتبر داشته باشید، صرف جا گذاشتن برگه بیمه را نباید با
«نداشتن بیمه معتبر» یکی دانست.
بیمه معتبر دارید ولی برگه همراهتان نیست:
وضعیت با خودروی فاقد بیمه متفاوت است و امکان استعلام بیمه وجود دارد.
اصلاً بیمه معتبر ندارید:
تردد ممنوع است و علاوه بر جریمه، امکان توقف خودرو وجود دارد.
آیا خودرو بدون بیمه شخص ثالث به پارکینگ منتقل میشود؟
در صورت احراز فقدان بیمهنامه معتبر، بله؛ قانون برای پلیس راهنمایی و رانندگی
و پلیس راه تکلیف کرده است که وسیله نقلیه فاقد بیمه را تا هنگام ارائه بیمهنامه مربوط
در محل مطمئنی متوقف کنند.
بنابراین عبارت «فقط جریمه میشوم و میتوانم به مسیرم ادامه بدهم» تصور درستی نیست.
نداشتن بیمه شخص ثالث میتواند علاوه بر جریمه نقدی، باعث توقف خودرو نیز شود.
آیا خودرو بدون بیمه شخص ثالث قابل نقلوانتقال است؟
قانون بیمه شخص ثالث ارائه برخی خدمات به وسایل نقلیه فاقد بیمهنامه را ممنوع کرده است.
از جمله در ماده ۴۵ قانون بیمه اجباری، ارائه خدمات مرتبط با رفع توقیف،
تعویض پلاک و تنظیم اسناد رسمی برای وسایل نقلیه فاقد بیمهنامه محدود شده است.
بهتر است قبل از مراجعه برای خدماتی مانند تعویض پلاک، از معتبر بودن بیمه شخص ثالث
خودرو مطمئن شوید.
اگر بدون بیمه شخص ثالث تصادف کنیم چه میشود؟
این قسمت یکی از مهمترین موضوعات مقاله است؛ زیرا هزینه یک تصادف میتواند بسیار بیشتر
از جریمه ۱۵۰ هزار تومانی راهور باشد.
🔴 اگر راننده بدون بیمه مقصر تصادف باشد
در صورت مقصر بودن وسیله نقلیه فاقد بیمه، مسئولیت راننده یا مالک از بین نمیرود.
در مورد خسارتهای مالی، جبران خسارت بر عهده مسئول حادثه خواهد بود
و بیمهنامهای برای پوشش آن از طرف وسیله نقلیه مقصر وجود ندارد.
در مورد خسارتهای بدنی اشخاص ثالث، قانون سازوکار حمایت از زیاندیده
را پیشبینی کرده است. در شرایط مقرر قانونی، صندوق تأمین خسارتهای بدنی خسارت بدنی
را پرداخت میکند و سپس میتواند مبلغ پرداختی را از مسبب حادثه بازیافت کند.
ممکن است زیاندیده از سازوکارهای قانونی برای دریافت خسارت بدنی استفاده کند،
اما این به معنی بخشوده شدن مسئولیت مسبب حادثه نیست و مبالغ پرداختشده در موارد
قانونی میتواند از شخص مسئول مطالبه شود.
اگر بیمه نداریم ولی مقصر تصادف نیستیم چه؟
نداشتن بیمه شخص ثالث توسط وسیله نقلیه شما، بهخودیخود به این معنی نیست که اگر
شخص دیگری مقصر حادثه باشد، تمام حقوق شما از بین میرود.
در این حالت باید مقصر حادثه، بیمهنامه او، نوع خسارت و مدارک پرونده
بررسی شود. اگر وسیله نقلیه طرف مقابل مسبب حادثه باشد و بیمه معتبر داشته باشد،
اصل جبران خسارت شخص ثالث بر عهده بیمهگر وسیله نقلیه مسبب حادثه است.
این جمله که «اگر خودروی زیاندیده بیمه نداشته باشد، دیگر نمیتواند از بیمه مقصر خسارت بگیرد»
را نباید بهصورت مطلق بیان کرد. نداشتن بیمه خودرو یک تخلف و مسئولیت مستقل است؛
اما پرداخت خسارت حادثه تابع مقررات مسئولیت و بیمه وسیله نقلیه مسبب حادثه است.
بیمه شخص ثالث چه خسارتهایی را پوشش میدهد؟
مانند صدمات بدنی، جرح و فوت در حدود مقررات بیمه شخص ثالث.
خسارت واردشده به اموال و وسیله نقلیه شخص ثالث در حدود تعهدات قانونی و بیمهنامه.
برای راننده مسبب حادثه نیز مقررات جداگانهای درباره پوشش حوادث راننده وجود دارد.
مهمترین مشکلات رانندگی بدون بیمه شخص ثالث
۱۵۰ هزار تومان در سال ۱۴۰۵
در صورت احراز فقدان بیمه معتبر
جدا از جریمه راهور
از جمله خدمات مرتبط با خودروهای فاقد بیمه
مخصوصاً در صورت مقصر بودن در حادثه
اگر بیمه خودرو تمام شده چه کار کنیم؟
اگر متوجه شدید بیمه شخص ثالث خودرو تمام شده است، موضوع را به تعویق نیندازید.
بهترین کار این است که در اولین فرصت نسبت به تمدید بیمه اقدام کنید و تا مشخص شدن
وضعیت بیمه، از تردد غیرضروری با وسیله نقلیه فاقد پوشش معتبر خودداری کنید.
❌ چند باور اشتباه درباره بیمه شخص ثالث
❌ «جریمه نداشتن بیمه فقط ۵۰ هزار تومان است.»
این مبلغ قدیمی است؛ نرخ فعلی سال ۱۴۰۵ برای کد ۲۰۲۸، ۱۵۰ هزار تومان است.
❌ «اگر بیمه نداشته باشم فقط جریمه میشوم.»
خیر؛ در صورت احراز فقدان بیمه معتبر، توقف خودرو نیز در قانون پیشبینی شده است.
❌ «جریمه دیرکرد همان جریمه پلیس است.»
خیر؛ این دو هزینه از نظر مبنا و نحوه محاسبه با یکدیگر تفاوت دارند.
❌ «اگر برگه بیمه همراهم نباشد یعنی خودرو بیمه ندارد.»
خیر؛ داشتن بیمه معتبر و همراه نداشتن مدرک بیمه دو موضوع متفاوت هستند و وضعیت بیمه قابل استعلام است.
❓ سوالات متداول درباره جریمه نداشتن بیمه شخص ثالث
در جدول جرایم سال ۱۴۰۵، جریمه نداشتن بیمهنامه شخص ثالث معتبر
۱۵۰ هزار تومان و کد تخلف آن ۲۰۲۸ است.
بله. تردد وسیله نقلیه بدون بیمه شخص ثالث معتبر ممنوع است و برای آن جریمه در نظر گرفته شده است.
در صورت احراز فقدان بیمهنامه معتبر، قانون توقف وسیله نقلیه تا زمان ارائه بیمهنامه
مربوط را پیشبینی کرده است.
کد تخلف فعلی این مورد ۲۰۲۸ است.
خیر. جریمه راهور بابت تخلف رانندگی جداست و جریمه دیرکرد بیمه نیز طبق مقررات بیمه شخص ثالث
جداگانه محاسبه میشود.
همراه داشتن مدرک بیمه هنگام رانندگی در قانون پیشبینی شده است؛ با این حال وضعیت بیمه
امکان استعلام دارد و صرف همراه نداشتن برگه را نباید با نداشتن بیمه معتبر یکی دانست.
مسئولیت راننده یا مسبب حادثه باقی میماند. خسارت مالی بر عهده مسئول حادثه خواهد بود
و خسارت بدنی اشخاص ثالث در شرایط قانونی میتواند توسط صندوق تأمین خسارتهای بدنی جبران
و سپس از مسبب حادثه بازیافت شود.
نداشتن بیمه یک تخلف و مسئولیت مستقل است، اما بهطور مطلق به معنی از بین رفتن حق مطالبه
خسارت از مقصر حادثه نیست. نحوه پرداخت خسارت به مقصر حادثه، بیمهنامه او و نوع خسارت بستگی دارد.
جریمه بیمهای ناشی از نداشتن پوشش معتبر تابع مقررات و دستورالعملهای بیمه شخص ثالث است
و میزان آن به نوع وسیله نقلیه و مدت تأخیر بستگی دارد.
بله، اما صرف استفاده نکردن از خودرو به معنی بینیازی از بیمه نیست؛ هنگام استفاده و تردد،
وسیله نقلیه باید بیمه شخص ثالث معتبر داشته باشد. برای جلوگیری از افزایش هزینه دیرکرد،
وضعیت بیمه خودرو را پیگیری کنید.
چند دقیقه تأخیر در تمدید بیمه میتواند شما را با جریمه، توقیف خودرو و
در صورت حادثه، مسئولیت مالی سنگین روبهرو کند.
نداشتن بیمه شخص ثالث فقط یک جریمه ساده نیست. در سال ۱۴۰۵،
جریمه راهور برای نداشتن بیمهنامه شخص ثالث معتبر با کد
۲۰۲۸، مبلغ ۱۵۰ هزار تومان است.
علاوه بر این جریمه، تردد بدون بیمه معتبر ممنوع است و در صورت احراز فقدان بیمه،
خودرو میتواند تا زمان ارائه بیمهنامه متوقف شود. همچنین جریمه دیرکرد بیمه،
که جدا از جریمه راهور است، میتواند هزینه بیشتری به مالک خودرو تحمیل کند.
مهمتر از همه، اگر خودروی بدون بیمه در یک حادثه مقصر باشد، نداشتن بیمه میتواند
مسئولیت مالی بسیار سنگینی ایجاد کند. بنابراین بهترین کار این است که قبل از تمام شدن
اعتبار بیمه شخص ثالث، آن را تمدید کنید و با خودروی فاقد بیمه معتبر تردد نکنید.



بلاخره کسی که خربزه میخوره باید پای لرزشم بشینه.